
米IRS、信託型ETPのステーキング・セーフハーバーを改訂(Rev. Proc. 2026-20)


本レポートでは、隔週でステーキングマーケットの主要動向を共有いたします。各チェーンのキー数値(APR、Queue状況など)を簡潔にまとめるとともに、特筆すべきニュースを取り上げて解説いたします。
2026年10月16日時点 ステーキングマーケットサマリー
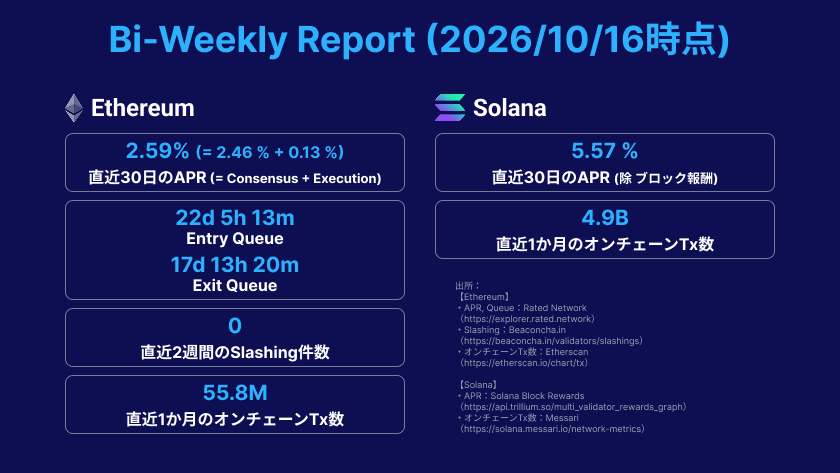
2026年10月16日時点のステーキングマーケットの主要数値は、以下の通りです。
◆ Ethereum
直近30日間のAPRは2.58%→2.59%へとわずかに上昇しました(Consensus 2.48%→2.46% + Execution 0.10%→0.13%)。Consensus Rewardsは小幅に低下した一方、Execution Rewardsが上昇し、全体としてはほぼ横ばいの推移となっています。
Entry Queueは28日6時間17分→22日5時間13分へと短縮し、前号からの縮小傾向が続いています。一方、Exit Queueは2日20時間48分→17日13時間20分へと大幅に拡大しました。これは、9月30日にMetaMask Stakingが一部のステーキング基盤でセキュリティインシデントを公表し、予防措置として運用中のバリデーターを一斉に退出(Exit)させたことが主な要因です。退出対象は約56万ETH規模とされ、Ethereumには一度に退出できる量に上限があるため、退出待ちが順番待ちの列として積み上がりました。市場全体で売却目的の退出が急増したわけではなく、Lidoは退出したETHの多くが再びステーキングされる見込みとしています。
直近2週間のSlashing件数は0件で前号から変化なく、平常運用が継続しています。
Compounding(0x02対応)については、添付グラフの通り、前号に続き1日あたり約9万ETH規模のConsolidationがほぼ連日発生しており、その大半(グラフの黄緑部分)がLidoによるものです。Lidoは主力運用枠であるCurated Moduleの新バージョン(v2)への移行を進めており、約840万ETH・26.5万件超のバリデーターを、0x01から0x02の約4,000件へ集約する計画です。Ethereumでは1日に処理できるConsolidation量に上限(現在は約9万ETH)があり、この大規模な移行がその枠のほとんどを埋めているため、Lidoの割合が突出しています。このペースでは完了まで90日以上かかる計算で、2027年第1四半期の完了見通しとも整合的です。当面は同様の状況が続き、他の事業者の集約は待ち時間が長くなりやすいと考えられます。なお、Lido関連の発表によると、ステークされているETHのうち0x02バリデーター上にある割合は約40%に達しています。
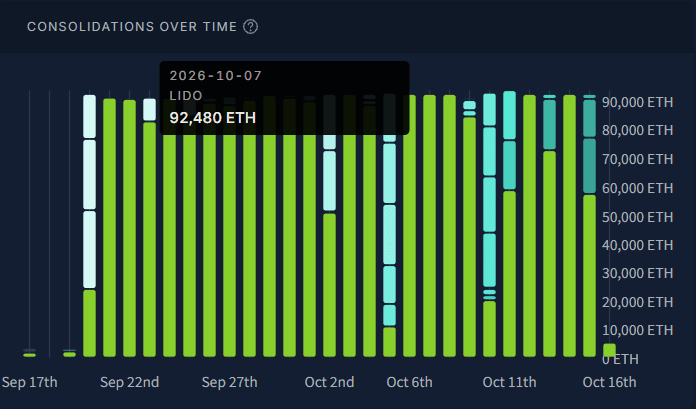 出典:rated(https://explorer.rated.network/network)
直近1か月のオンチェーンTx数は56.5M→55.8Mへと減少し、緩やかな低下傾向が継続しています。
◆ Solana
直近30日間のAPR(除くブロック報酬)は5.62%→5.57%へと低下しました。3号連続の低下となっています。
Staking Rewardsのデータによると、Staking比率は前号の69.40%→68.87%へと低下しました。Total Staked SOLも前号の440.55M→437.89Mへと約0.60%減少しています。前号ではStaking比率・Total Stakedの増加がAPR低下と整合的な動きであると説明しましたが、今回はステーキング量が減少したにもかかわらずAPRが低下しています。ステーキング量の減少は本来APRを押し上げる方向に働くため、今回の低下には、Solanaのインフレ率が年々段階的に引き下げられる設計など、別の要因が影響している可能性があります。
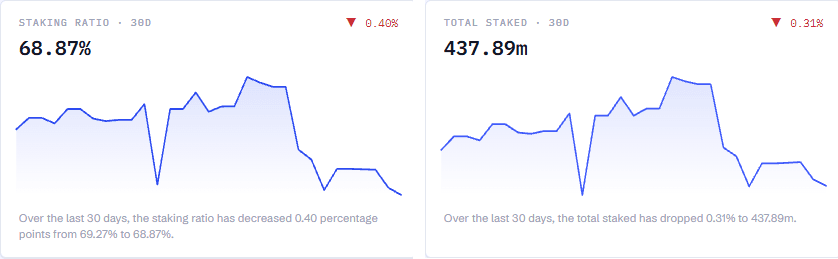 出典:Staking Rewards(https://www.stakingrewards.com/asset/solana/analytics)
直近1か月のオンチェーンTx数は4.5B→4.9Bへと増加し、引き続き高水準を維持しています。
今号のニュース:米IRS、信託型ETPのステーキング・セーフハーバーを改訂(Rev. Proc. 2026-20)
2026年10月6日、米国の税務当局である内国歳入庁(IRS)は、暗号資産ETPのステーキングに関するガイダンス「Rev. Proc. 2026-20」を公表しました。信託の形で組成された米国の暗号資産ETPが、ステーキングを行っても税務上の扱いを変えずに済むための条件(セーフハーバー:この条件を満たしていれば問題としない、という"安全圏")を定めたものです。2025年11月に公表された前回のガイダンス(Rev. Proc. 2025-31)を明確化・修正し、置き換えています。
※Rev. Proc.(歳入手続)は、IRSが税務上の取扱いの条件や手続きを示す行政上のガイダンスで、法律そのものではありません。対象は、米国の証券取引所に上場し、単一銘柄の暗号資産を保有する信託です。
出典:Rev. Proc. 2026-20 Section 1・2.08・5・6.02(1)(2)
◇ そもそも何が論点だったか
米国の暗号資産ETPには信託の形をとるものがあり、税務上は、ファンド自体には課税されず、投資家が持分に応じて直接課税される扱い(いわゆるパススルー課税)を受けることを想定しています。
この扱いを受けるには、税務上「信託」と認められる必要があります。米国の規則では、信託は本来、預かった財産を保管・保全するためのもので、営利事業を行うための器ではないと考えられています。そのため、信託契約上、相場の動きを見て投資内容を入れ替えるなど、運用成果を高めるための裁量的な運用ができる場合は、信託ではなく事業体として扱われ、前提としていた課税上の扱いが崩れてしまいます。
そこで、「ステーキングはこの"裁量的な運用"に当たるのか」が問題になりました。今回のガイダンスは、セーフハーバーの要件の中で、次のように定めています。
- ステーキングが、特定の者がステーク総量の過半を握ってネットワークを支配するリスクを抑え、信託の財産を守るものであること
- 信託契約で、相場や報酬額の多寡を見て運用成果を高めようとすることを禁止していること
つまり、利回りを追う運用ではなく「保有資産を守る行為」として位置づけられる限り、ステーキングをしても信託としての扱いは失われない、という整理です。裁量的な判断を持ち込まないことが前提になっています。
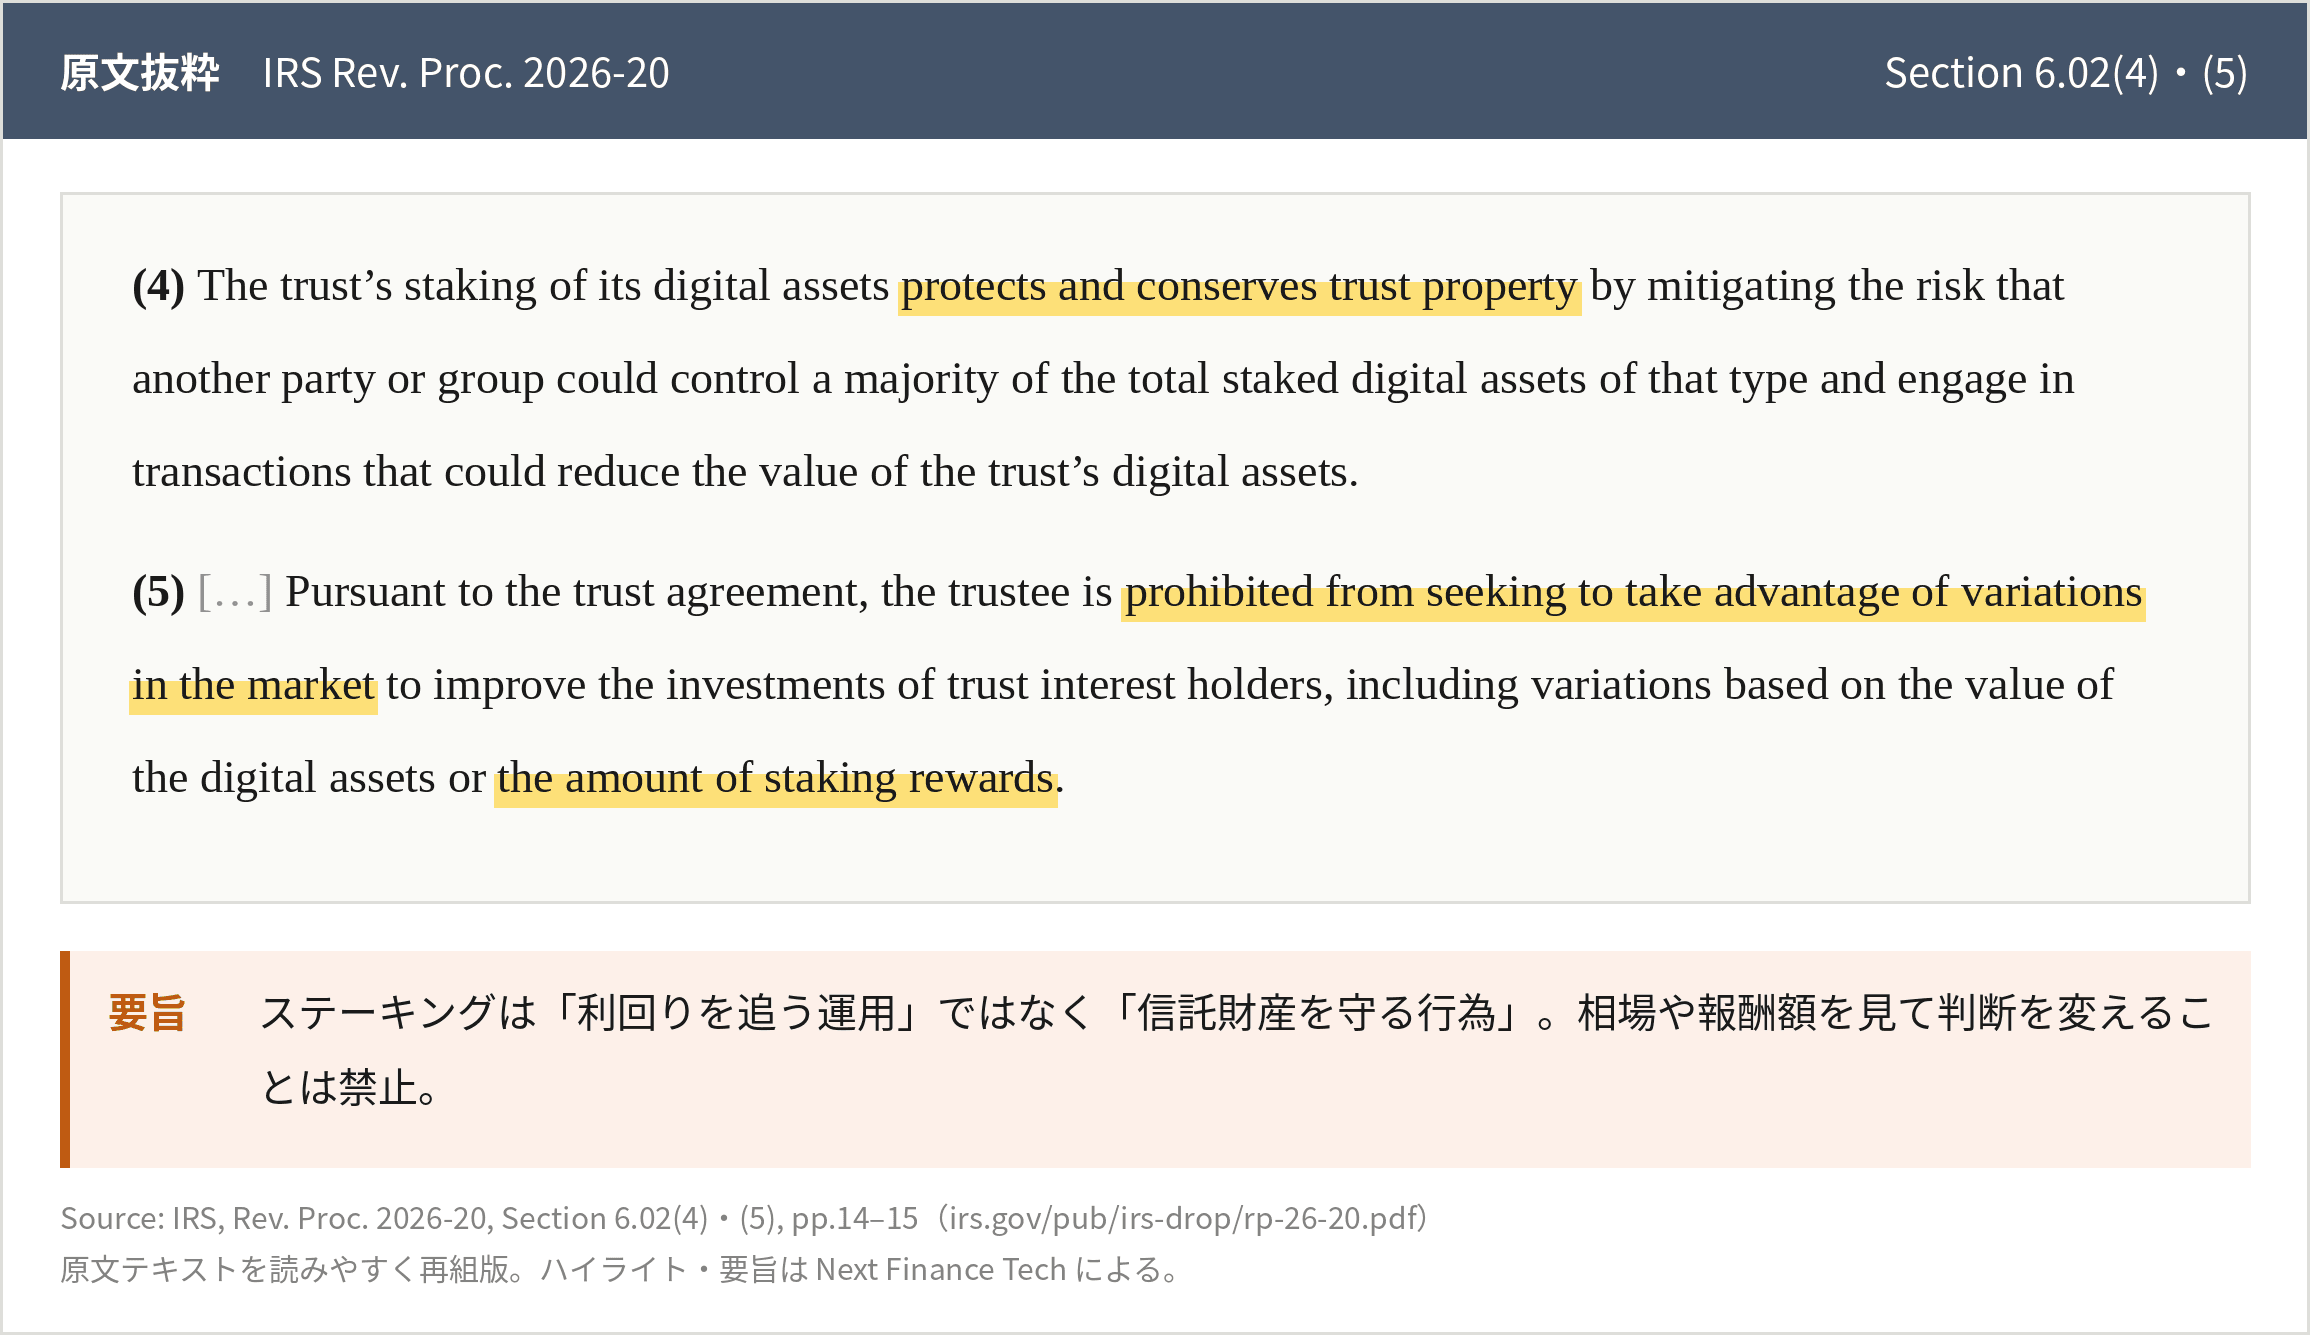 図① ステーキングの位置づけ(Section 6.02(4)・(5) 原文抜粋)
出典:Rev. Proc. 2026-20 Section 6.02(4)(5)
◇ 今回明確化された3つの実務論点
2025-31の公表後、米財務省とIRSには、対象となるプロトコル、複数カストディアンの利用、スラッシング補償の範囲、分配に備えたアンステークなど、8つの項目について明確化を求める要望が寄せられました。今回の改訂はこれに応えたもので、交換所のステーキング実務と特に関係が深いのは次の3点です。
出典:Rev. Proc. 2026-20 Section 2.09
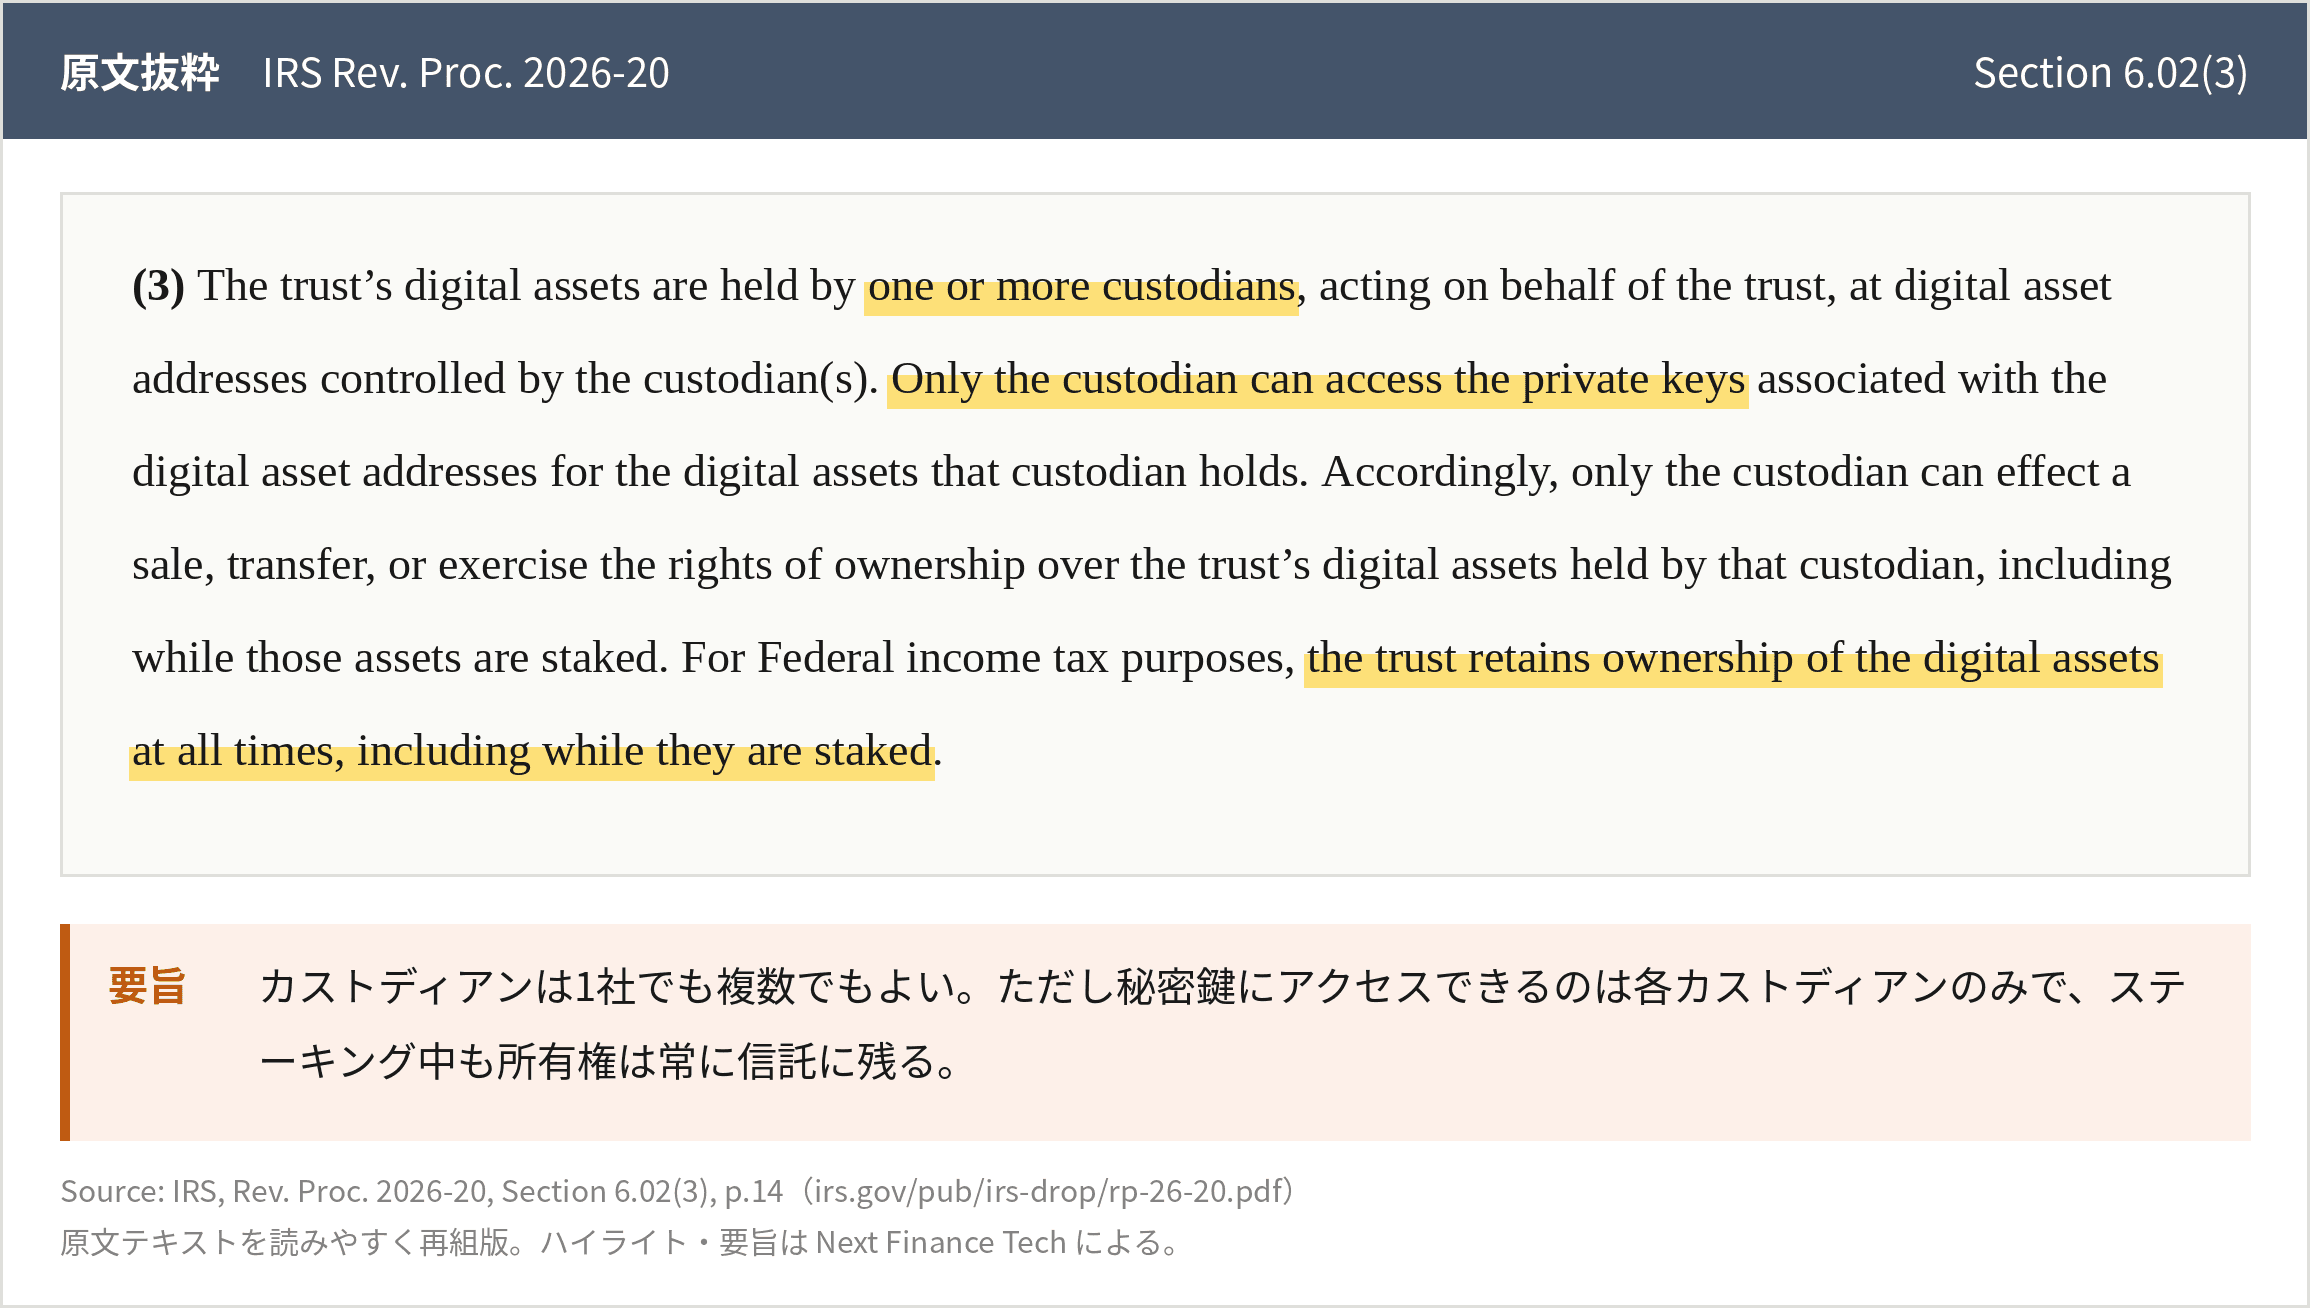
● 論点①:カストディアンは複数でもよい(要件3)
カストディアンとは、暗号資産の秘密鍵を管理し、資産を保管する事業者のことです。今回の改訂では、信託の資産を「1社以上」のカストディアンが保管できることが明記されました。条件は次の2つです。
- 秘密鍵にアクセスできるのは、その資産を保管する各カストディアンだけであること
- ステーキング中も含め、資産の所有権が常に信託に残ること
保管先を分けてもよい一方で、「誰が鍵を持っているか」と「誰が所有者か」ははっきりさせておく必要がある、ということです。国内でも、保管やステーキングの一部を外部に委託している交換所は少なくありません。役割の線引きを考えるうえで参考になる整理です。
 図② 複数カストディアンの条件(Section 6.02(3) 原文抜粋)
出典:Rev. Proc. 2026-20 Section 6.02(3)
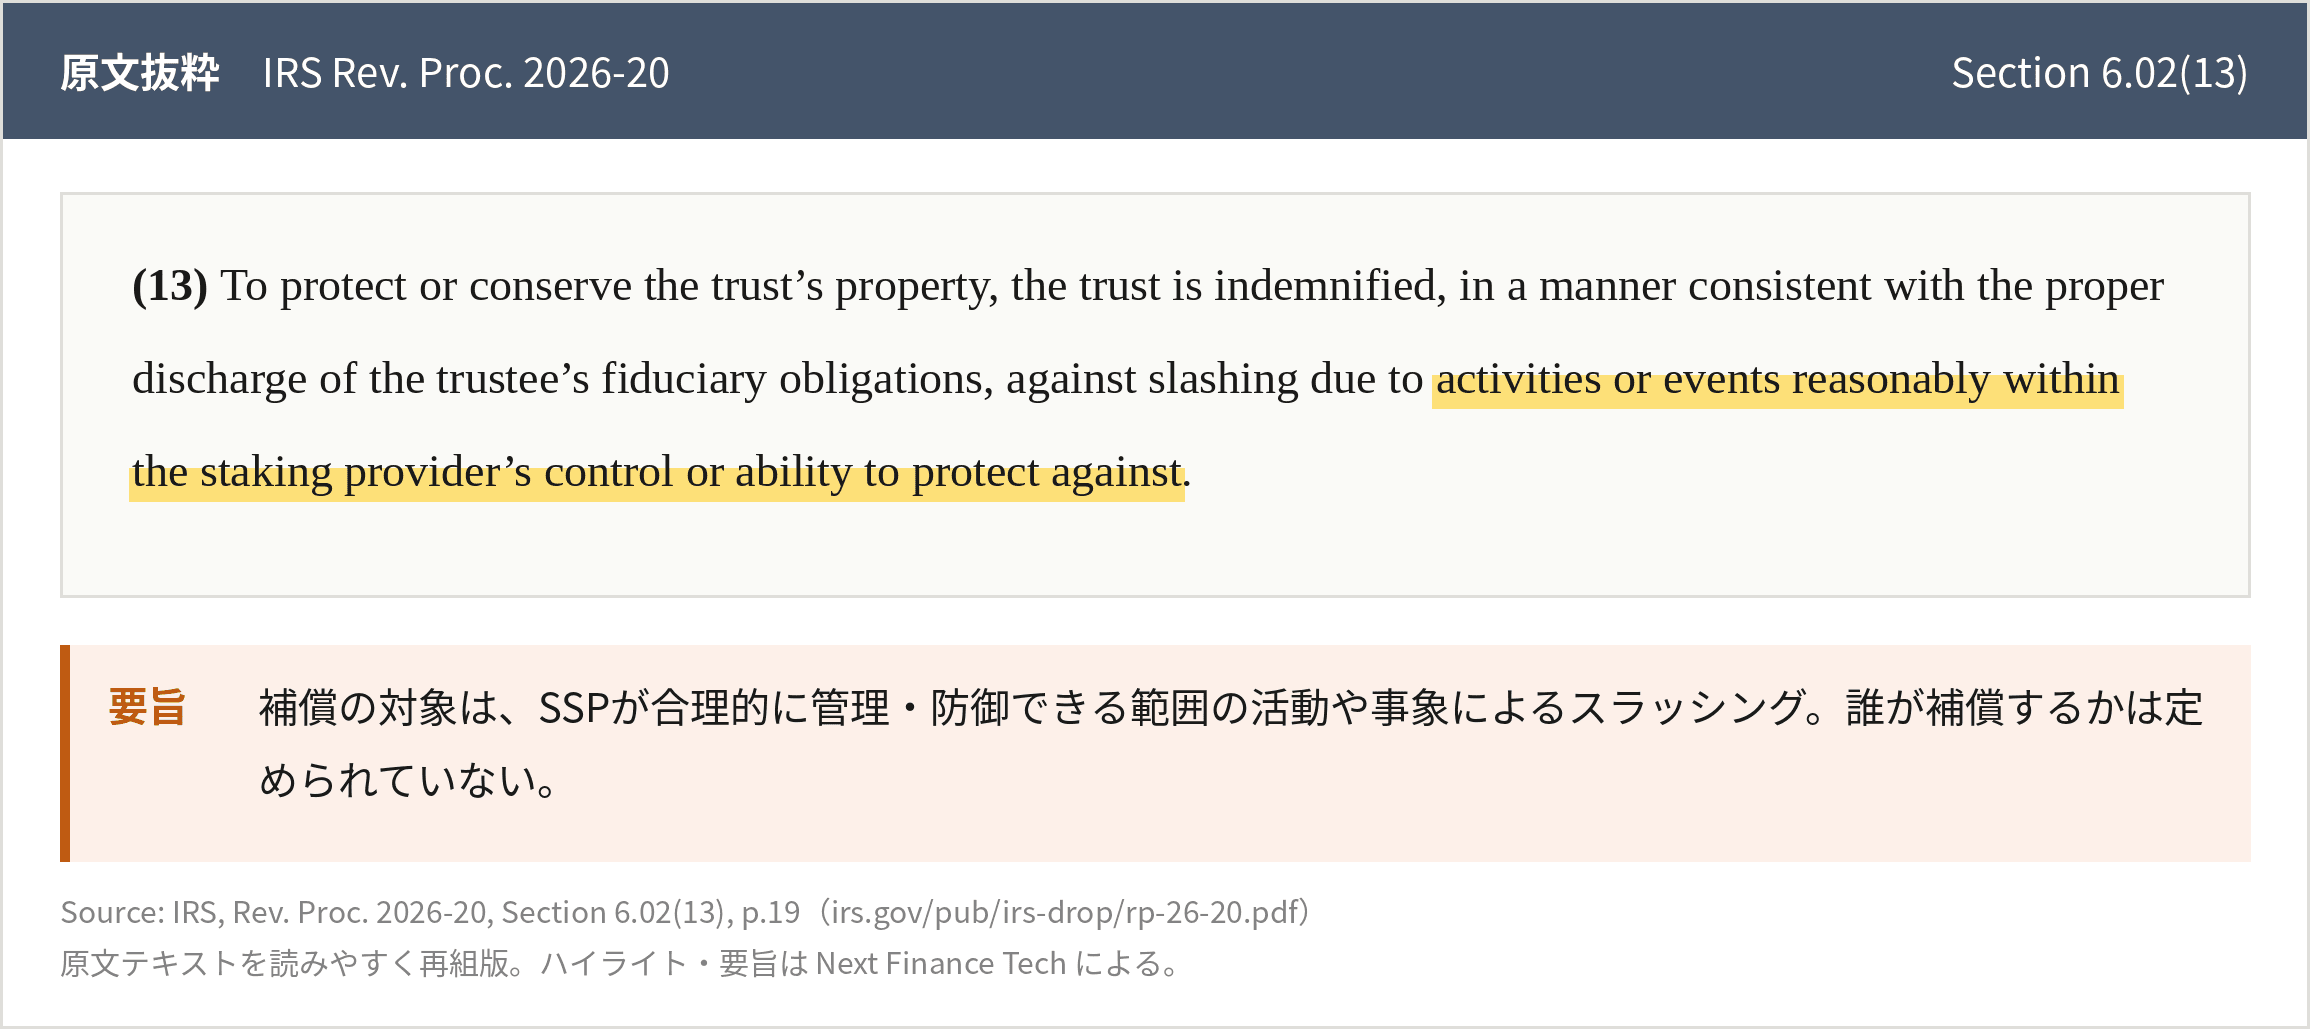
● 論点②:スラッシング補償は「SSPが防げた分」(要件13)
スラッシングとは、バリデーターが二重署名などのルール違反をした場合に、ステークされた資産の一部が没収されるペナルティです。今回の改訂では、信託が補償を受けるべき対象は、ステーキングプロバイダー(SSP)が合理的に管理・防御できる範囲の活動や事象によるスラッシングとされました。なお、誰が補償するか(SSP、スポンサー、カストディアンなど)は定められていません。
つまり、補償が求められているのは「SSPが防げたはずの損失」についてです。補償をどこまで求めるかは、国内でもSSPとの契約で論点になりやすい部分です。帰責範囲をあらかじめ明確にしておく重要性が、改めて示されました。
 図③ スラッシング補償の範囲(Section 6.02(13) 原文抜粋)
出典:Rev. Proc. 2026-20 Section 4.04・6.02(13)
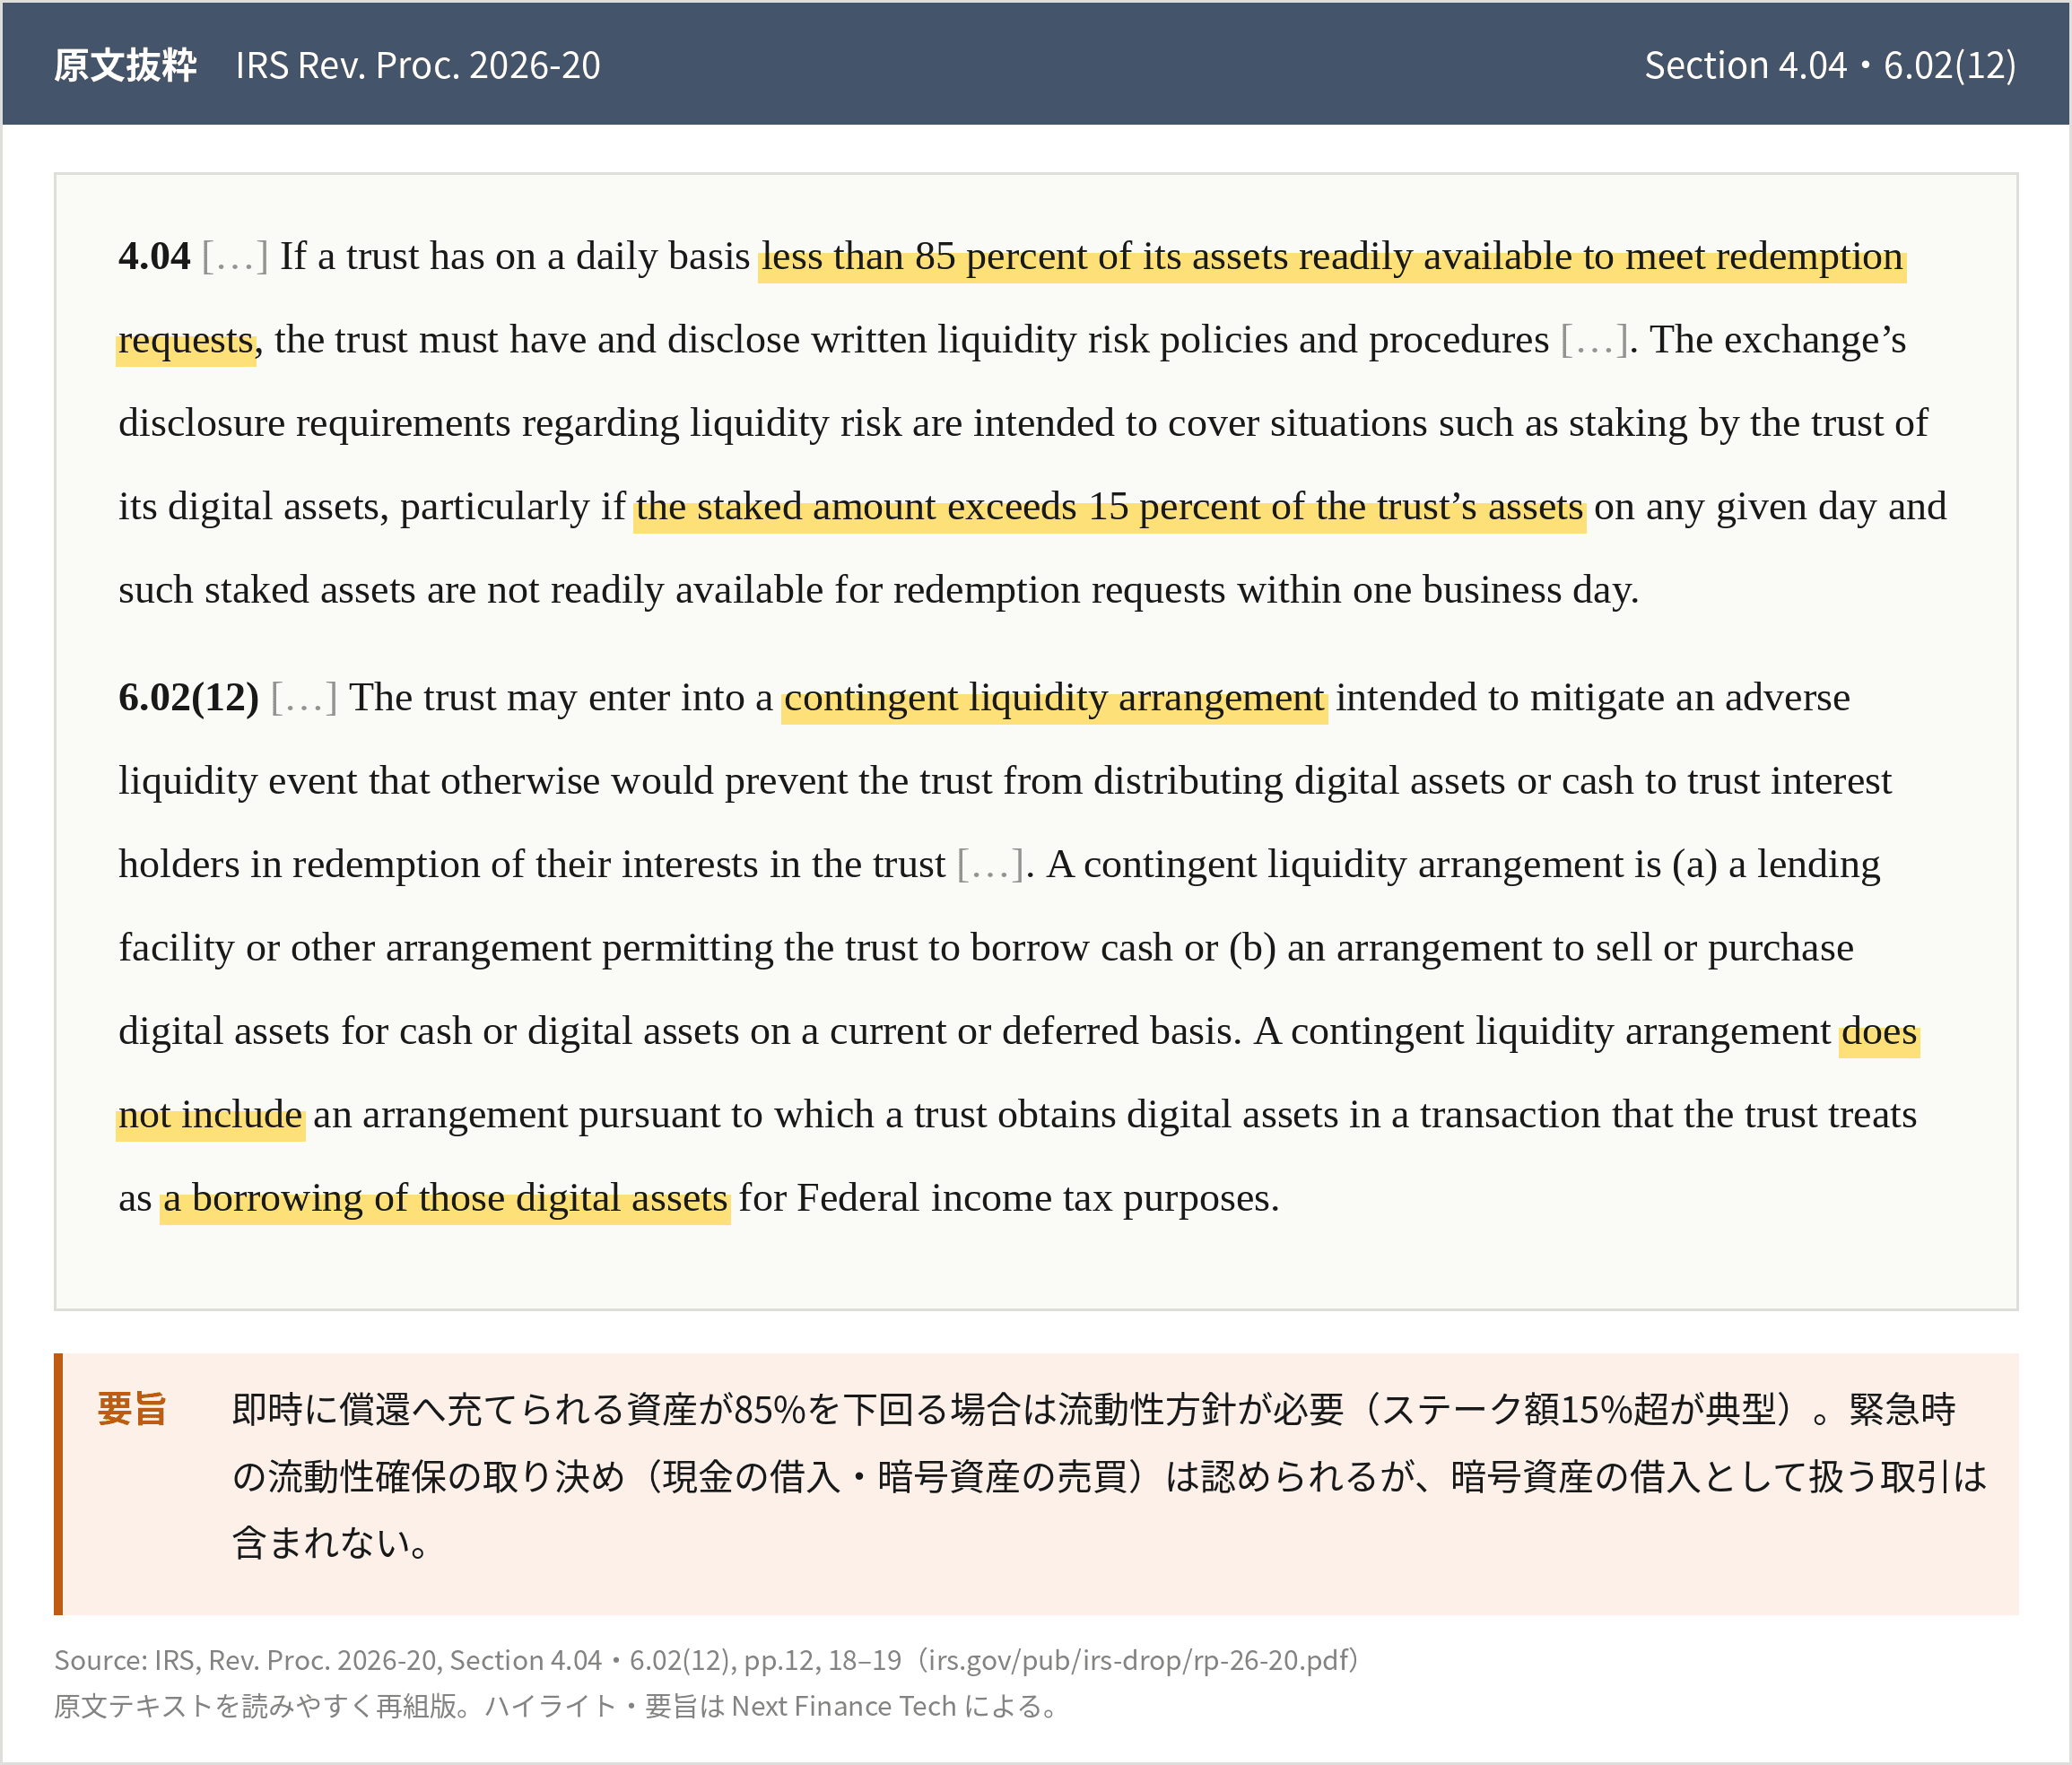
● 論点③:アンステーク待ちと償還をどう両立するか(要件9・12、Section 4.04)
ETPには、投資家の求めに応じて持分を償還(払い戻し)する仕組みがあります。一方、ステーキング中の資産は、アンステークを申請してから実際に戻るまで時間がかかります。この二つをどう両立させるかが論点でした。
米国の上場基準では、1営業日以内に償還に充てられる資産が日次で85%を下回る場合、書面の流動性リスク方針を定めて開示する必要があります。典型例として想定されているのは、ステーク額がいずれかの日に資産の15%を超え、かつそのステーク資産を1営業日以内に償還に充てられない場合です。IRSはこれに沿って、次の二つの手当てを認めました。
- 流動性準備金: 資産の一部をあえてステークせず、手元に残しておく
- 緊急時の流動性確保の取り決め(contingent liquidity arrangement): 償還に応じられない事態に備え、現金を借りたり、暗号資産を売買したりする
ただし、税務上「暗号資産の借入」として扱う取引は、この取り決めに含まれません。
アンステークの待ち時間と、顧客からの出金・解約請求をどう両立させるかは、国内の交換所でも共通の課題です。今回のガイダンスでは、税務上の要件にもこの点への手当てが組み込まれています。
 図④ 償還に備えた流動性の手当て(Section 4.04・6.02(12) 原文抜粋)
出典:Rev. Proc. 2026-20 Section 4.04・6.02(12)
◇ 今回のガイダンスの限界
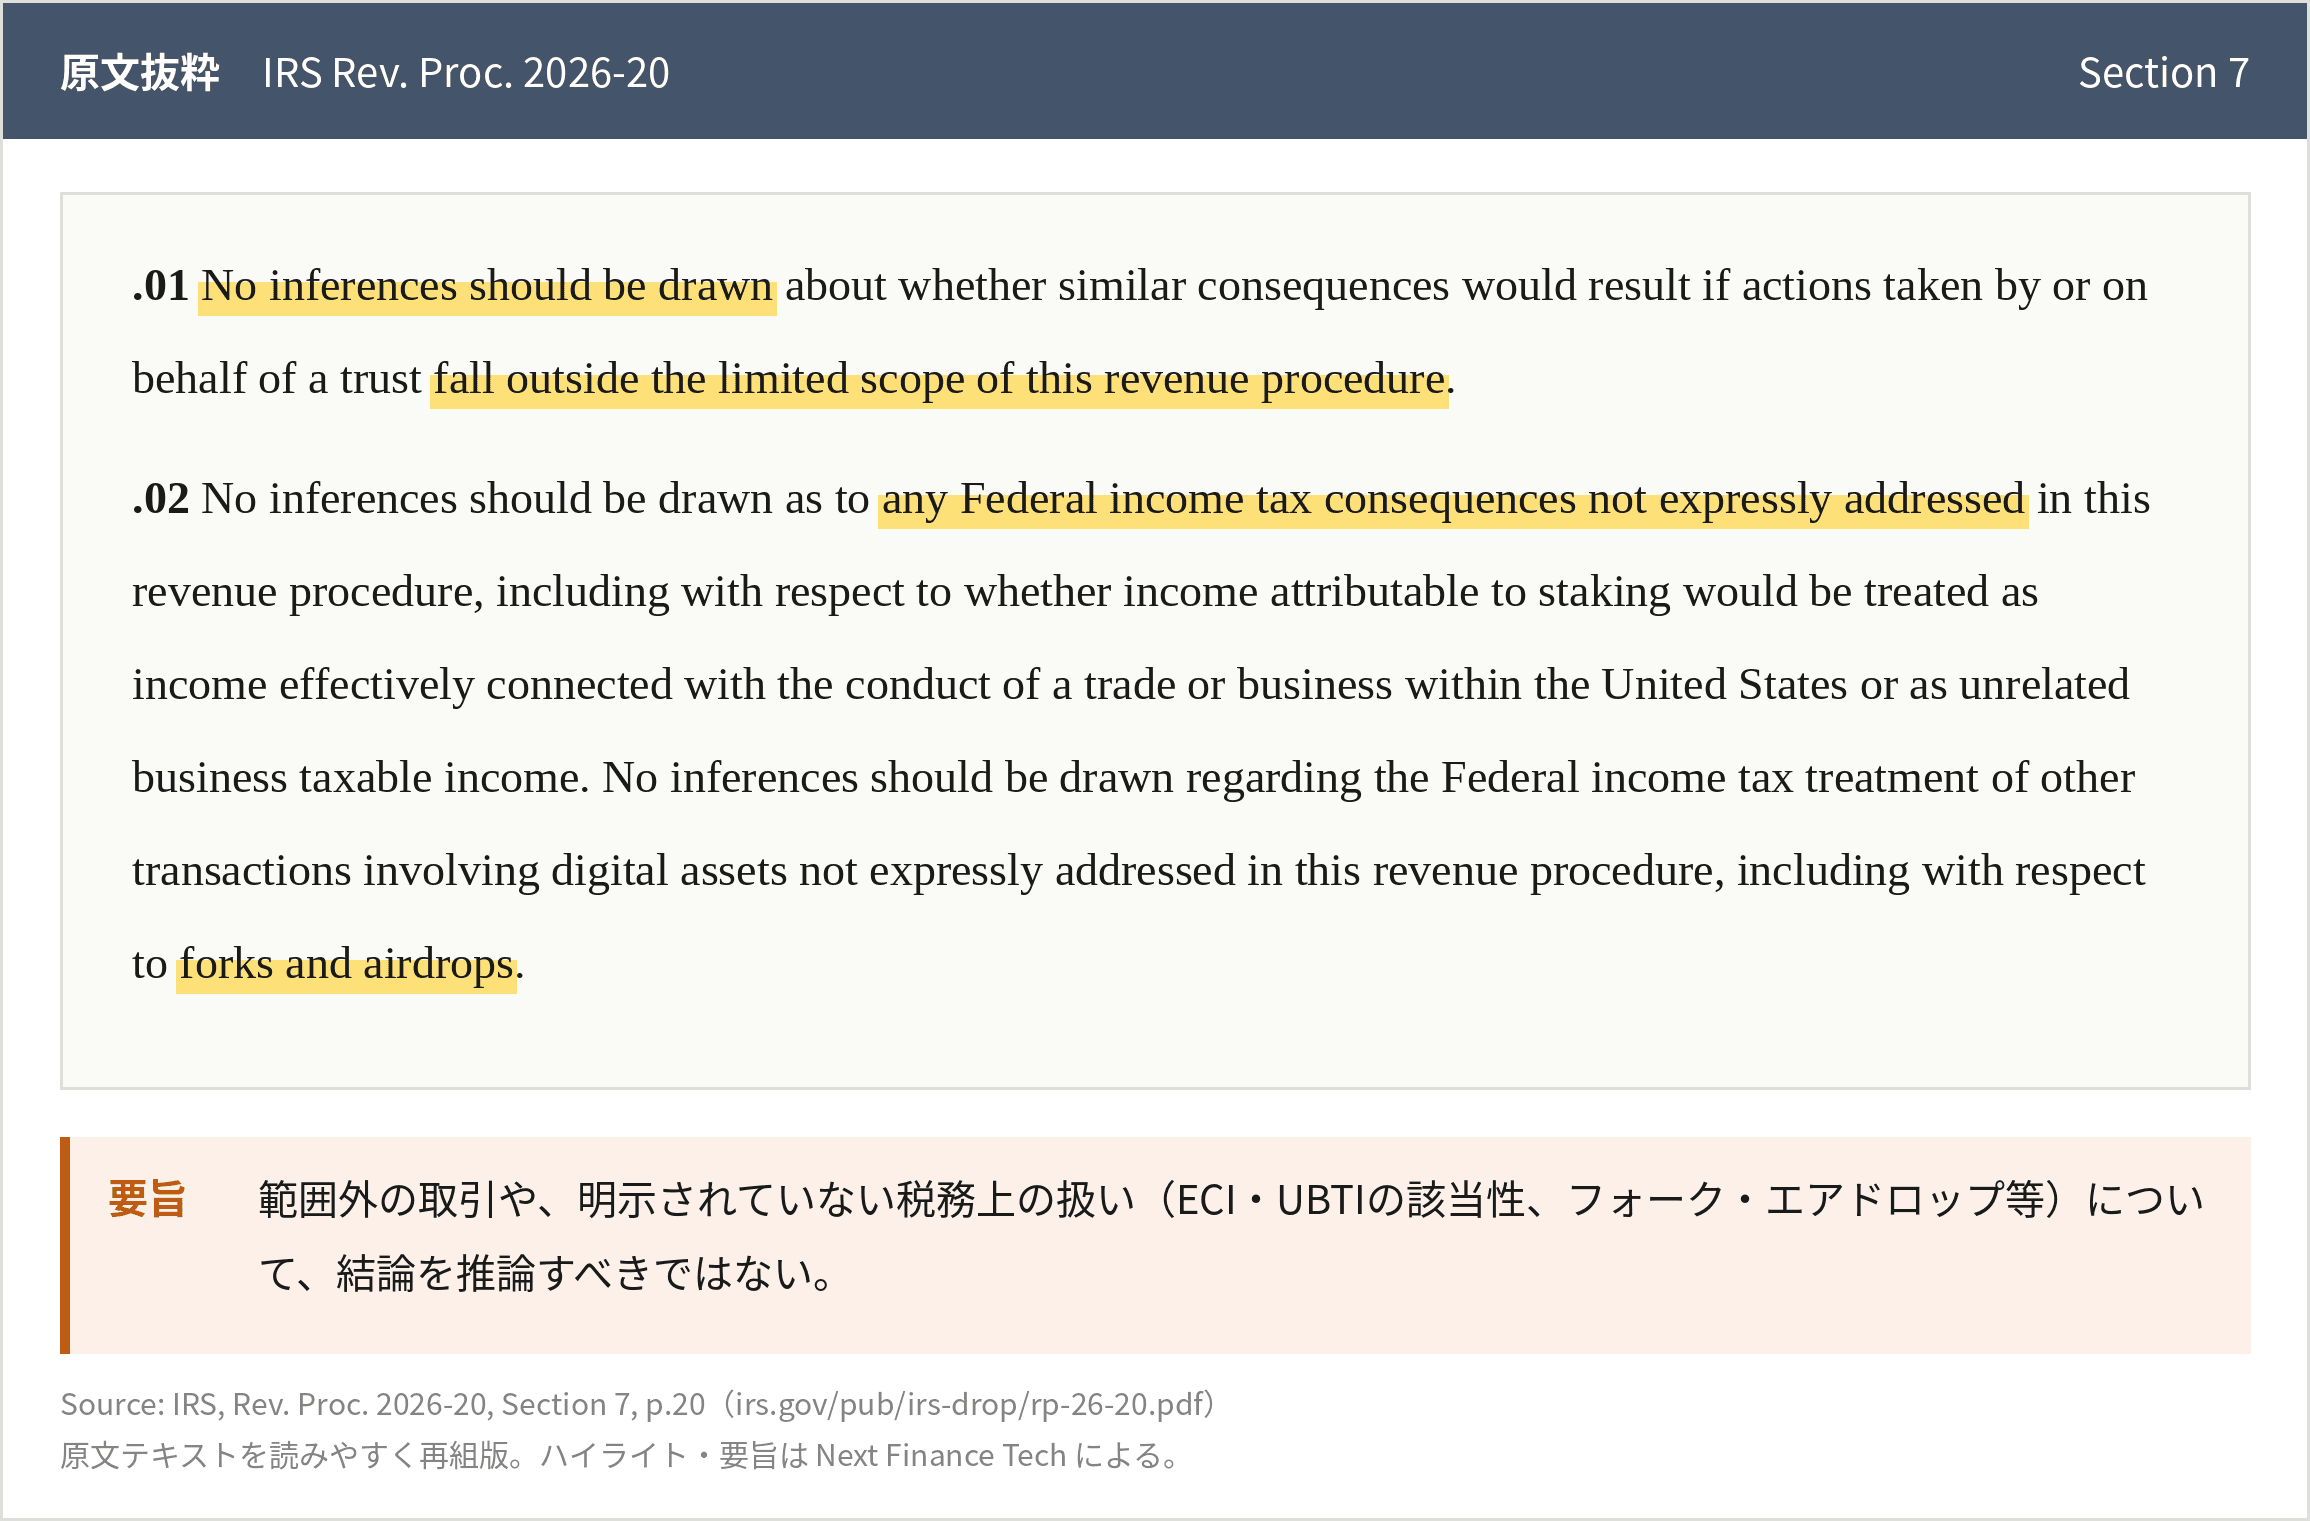
本ガイダンスが示しているのは、あくまで「ステーキングをしても信託の扱いを失わない条件」です。次の点には注意が必要です。
- 範囲外の取引について同様の結論を推論すべきではないと、IRS自身が明記しています
- ステーキング報酬の課税関係など、本ガイダンスで明示していない税務上の扱いについても、結論を推論すべきではないとされています
- 外国投資家や非課税団体にとっての課税関係(米国でECI・UBTIと呼ばれる所得区分に当たるかどうか)は判断していません
- フォークやエアドロップの扱いも対象外です
 図⑤ ガイダンスの適用範囲の限定 (Section7 原文抜粋)
出典:Rev. Proc. 2026-20 Section 7
◇ まとめ
Rev. Proc. 2026-20は、ステーキングを「利回りを追う運用」ではなく「保有資産を守る行為」と位置づけたうえで、カストディ、スラッシング補償、流動性の扱いを具体化しました。対象は米国の上場信託に限られますが、国内で運用体制やSSP契約を見直す際の参照点になると考えられます。
◇ Next Finance Tech の取り組み
弊社はSSPとして、SOC 2 Type2の取得、ISO 27001(ISMS)認証の取得、スマートコントラクト監査の実施など、機関投資家水準の運用体制を整えています。ステーキング運用体制に関するご質問・ご相談は、お気軽にお問い合わせください。