
SEC企業財務局、暗号資産FAQを公表 ― ステーキング受領証トークンの分類を明確化


平素よりお世話になっております。Next Finance Techです。
本レポートでは、隔週でステーキングマーケットの主要動向を共有いたします。各チェーンのキー数値(APR、Queue状況など)を簡潔にまとめるとともに、特筆すべきニュースを取り上げて解説いたします。
みなさまのステーキングサービス運営の参考情報としてご活用いただければ幸いです。
2026年9月28日時点 ステーキングマーケットサマリー
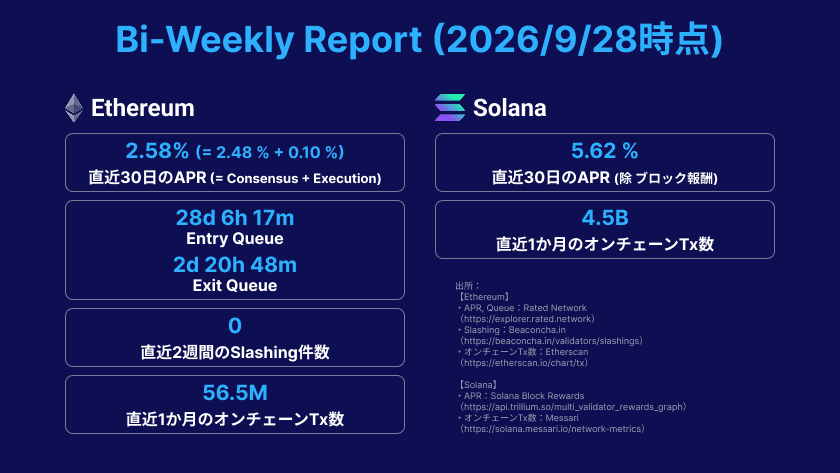
2026年9月28日時点のステーキングマーケットの主要数値は、以下の通りです。
◆ Ethereum
直近30日間のAPRは2.61%→2.58%へとわずかに低下しました(Consensus 2.50%→2.48% + Execution 0.11%→0.10%)。Consensus Rewards、Execution Rewardsともに小幅に低下しましたが、全体としては引き続き低位安定圏での推移です。大きな市場変動イベントは確認されていません。
Entry Queueは31日11時間37分→28日6時間17分へと短縮しました。前号からの縮小傾向が継続しており、新規ステーキング参入需要の鈍化が引き続き示唆されています。一方、Exit Queueは1時間4分→2日20時間48分へと大きく拡大しました。Entry Queueと比べれば依然として短い水準ですが、前号までの数十分〜1時間程度の水準からは明確に増加しており、退出需要の動向には今後注視が必要です。
直近2週間のSlashing件数は0件で前号から変化なく、平常運用が継続しています。
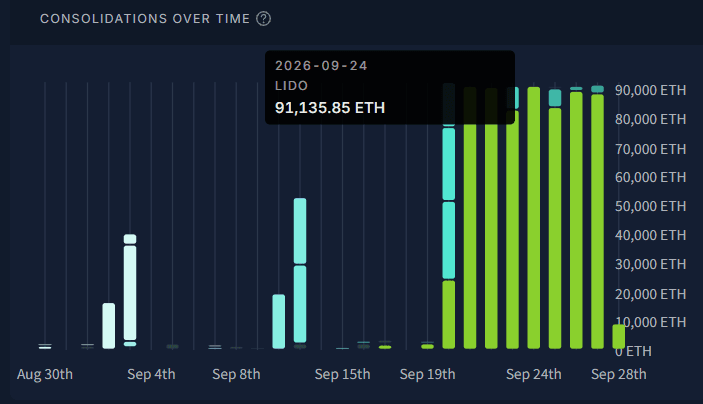
Compounding(0x02対応)については、添付グラフの通り、前号で報告した約3万〜5万ETH規模を大きく上回る動きがみられました。9月19日以降、1日あたり約9万ETH規模のConsolidationがほぼ連日発生しており、その大半がLidoによるものです。これは、Lidoの主力運用枠であるCurated Moduleの新バージョン(v2)への移行に伴うもので、約840万ETH分のバリデーターを0x01から0x02へ順次集約しています。移行によりEthereumのバリデーター総数は約3分の1減少する見込みで、完了は2027年第1四半期とされています。当面は同様の大口Consolidationが継続すると考えられます。
 出典:rated(https://explorer.rated.network/network)
直近1か月のオンチェーンTx数は58.9M→56.5Mへと減少し、緩やかな低下傾向が継続しています。
◆ Solana
直近30日間のAPR(除くブロック報酬)は5.69%→5.62%へと低下しました。前号に続き、2号連続の低下となっています。
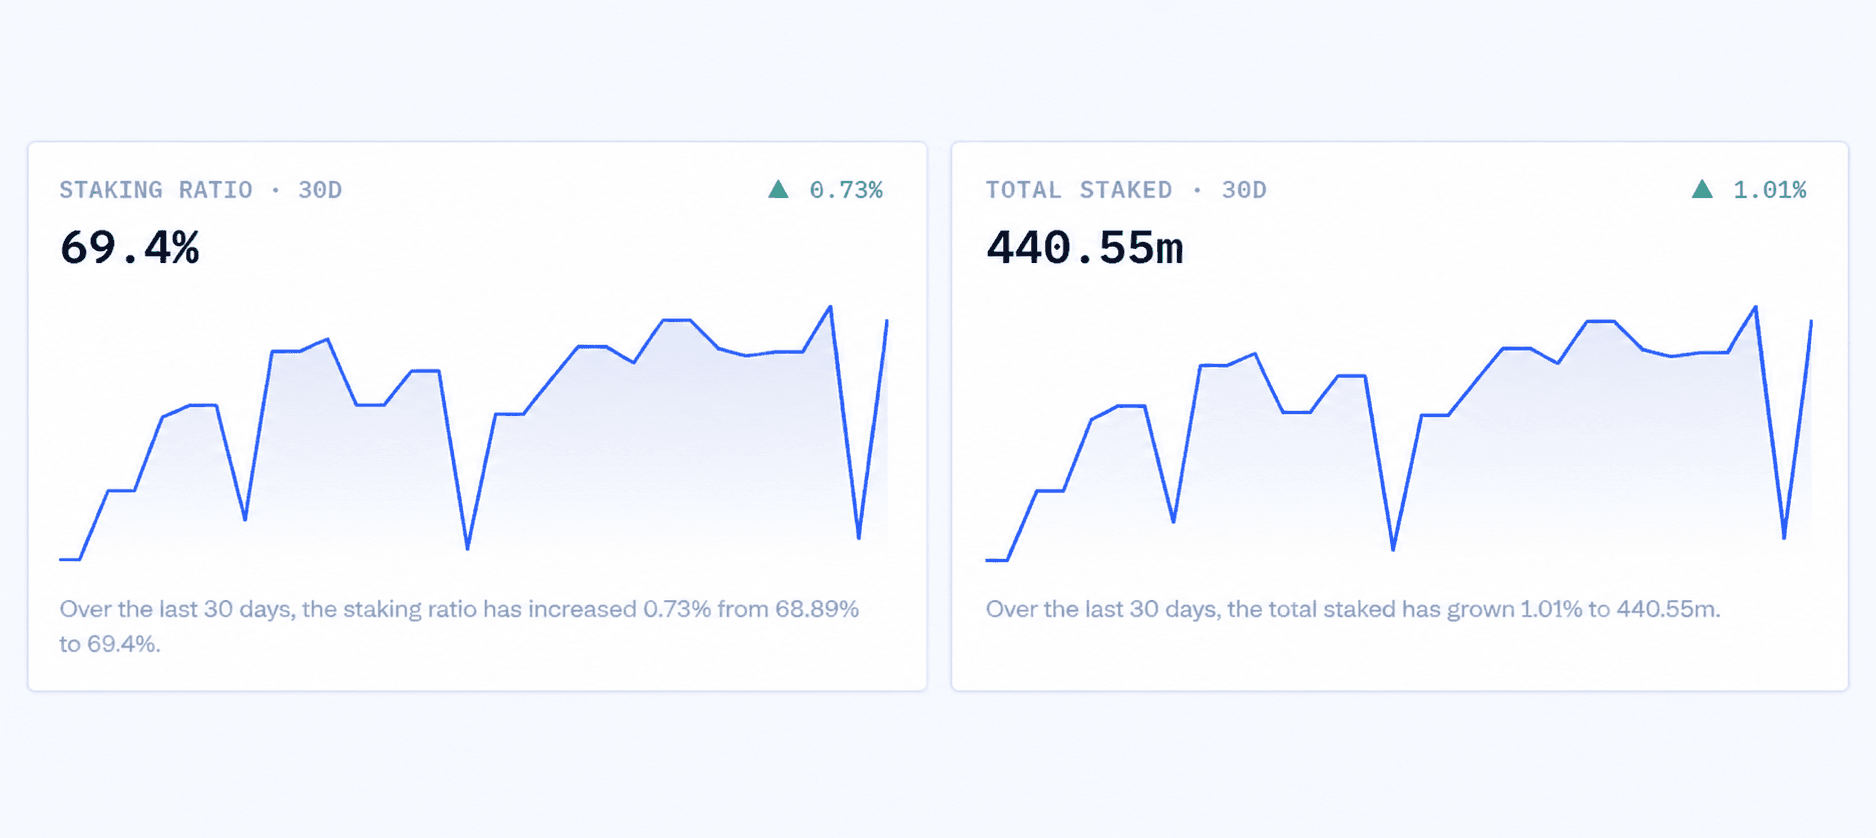
Staking Rewardsのデータによると、直近30日間でStaking比率は68.89%→69.40%へと上昇しています。Total Staked SOLも直近30日間で1.01%増加し、440.55Mとなりました。ステーキングされるSOLの量が増えると、報酬がより多くのステーカーに分配されるため、1単位あたりの報酬率は下がりやすくなります。今回のAPR低下は、こうしたStaking比率・Total Stakedの増加と整合的な動きといえます。
なお、Staking Rewardsが公表するインフレ率(inflation APR)については、数値に誤りがある可能性があるため、今回の報告からは記載を省いています。
 出典:Staking Rewards(https://www.stakingrewards.com/asset/solana/analytics)
直近1か月のオンチェーンTx数は4.7B→4.5Bへとやや減少しましたが、引き続き高水準を維持しています。
今号のニュース:SEC企業財務局、暗号資産に関するFAQを公表 ― ステーキング受領証トークンの分類と要件を明確化
ステーキングで受け取るトークンは、「証券ではない」とされたうえで、結局何に分類されるのでしょうか。米SECの企業財務局が9月25日に公表した暗号資産に関するFAQは、この問いに一歩踏み込んだ答えを示しています。本号では、ステーキングに関わる論点を中心に、交換所のサービス設計や顧客への説明にも関わるポイントを整理します。
◇ なぜ今この話か
SECの企業財務局は9月25日、暗号資産に関するFAQ(全9問)を公表しました。
背景には、法律の整備が止まっていることがあります。米国議会では、暗号資産のルールを初めて法律として定める「Clarity Act」が審議されてきました。この法案は、SECとCFTCの監督の役割分担や、トークンが「商品」と「証券」のどちらにあたるかを定めるものです。下院は2025年7月に可決しましたが、上院では9月15日の採決で、審議に進むのに必要な60票に届きませんでした。
法律ができない間、SECは今ある法律の解釈で対応しています。その土台となるのが、SECが2026年3月に公表した解釈指針です。解釈指針では、暗号資産を5つに分類し、そのうちデジタル商品・デジタルコレクティブル・デジタルツールは、それ自体は証券ではないと整理していました。
今回のFAQは、この解釈指針を補足するもので、ステーキングで受け取るトークンがこの分類のどこに入るのかに踏み込んでいます。当局が現行法の枠組みでどう判断するかを示す目安として注目されています。なお、FAQはスタッフの見解であり、法的な拘束力はありません。
出典:SEC企業財務局 FAQ(Crypto Assets)
出典:SEC「SEC Clarifies the Application of Federal Securities Laws to Crypto Assets」
出典:The Block「SEC crypto FAQ addresses token buybacks, network upgrades and promises of profit」
◇ ポイント要約
● 明確化①:「受領証」の定義
まず、どのようなトークンなら「受領証」と言えるのでしょうか。FAQによると、受領証とは、一定量の資産が発行者(カストディアンや受託者)に預けられたこと、そして預けた人がその資産の所有者であることを証明するものです。受領証は預けた資産に伴う権利や義務を変えるものではなく、受領証を持っているだけで預けた資産以上の利益が得られるわけでもありません。また、預けた資産の所有権や支配権は発行者に移りません。このため発行者は、理由を問わず、預かった資産を譲渡・貸付・担保差し入れ・再担保などに使えず、第三者の請求の対象にすることもできません。
ポイントは、「預かり資産を流用しないこと」と「受領証そのものが上乗せの利益を生まないこと」の2つです。国内のステーキング業務はカストディとして顧客資産を扱う形態が一般的であり、この整理は、国内のステーキングサービスの設計を考えるうえでも参考になります。
● 明確化②:ステーキング関連トークンの分類(デジタルツール/デジタル商品)
FAQでは、ステーキングに関わるトークンを大きく2つの形に分けて考えています。
1つ目は「受領証トークン」です。事業者(カストディアン)が利用者の資産を預かり、「あなたはこれだけ預けています」と証明するために発行するトークンで、クロークで受け取る引換札のようなものです。投資契約の対象ではない資産に対して発行された場合、このトークンは保有者が元の資産を持っていることを証明する「デジタルツール」にあたるとされました。
2つ目は「プロトコル型のリキッドステーキングで発行されるトークン」です。利用者がETHなどをブロックチェーン上の仕組み(プロトコル)に預けると、その代わりに自動で発行されるトークンで、特定の事業者が預かるのではなく、プログラムによって管理されます。預けている間も市場で売買したり、他のサービスで使ったりできるのが特徴です。こうしたトークンは、稼働している暗号システムの仕組みや需給から価値が生まれるため、「デジタル商品」に分類される場合もあるとしています。
これまでは「証券ではない」という形で語られてきましたが、今回のFAQでは、ステーキング関連トークンが「何にあたるのか」という分類について、より具体的な考え方が示されました。ただし、FAQではCoinbaseのcbETHやLidoのstETHといった個別の商品名を挙げて分類したわけではありません。
● 明確化③:ネットワーク稼働後の開発は「経営努力」に当たらない
暗号資産の業界には、長く次のような懸念がありました。ブロックチェーンのネットワークは、稼働した後も開発チームがセキュリティの強化や機能の改善を続けるのが普通です。すると、「保有者は開発チームの努力に頼って利益を期待している」と見なされ、トークンがいつまでも証券扱いから抜け出せないのではないか、という懸念です。
この判断に使われるのがHoweyテストです。Howeyテストとは、ある取引が証券規制の対象となる投資契約にあたるかを判断する米国の基準です。ポイントは、「他人(運営者)の努力によって利益が得られると期待して、お金を出しているかどうか」です。この運営者の努力は経営努力と呼ばれ、これに当たると判断されると、証券とみなされる可能性が高まります。
今回のFAQは、暗号システムが稼働した後に行われる、セキュリティ確保・保守・改善・機能強化やネットワーク効果を促すためのサービスは、Howeyテストでいう他者の経営努力には当たらないとしました。そのため、稼働後にこうしたサービスを提供する(または他者に提供させる)という発行者の約束は、Howeyテストにおける他者の経営努力の要件を満たさないとされています。
つまり、ネットワークが動き出した後の開発やアップデートは、それだけでトークンを証券にする理由にはならないということです。「開発を続けていると、いつまでも証券とみなされるのではないか」という業界の懸念に、一定の答えが示された形です。
● 明確化④:交換所がプロモーターとみなされる条件
ここでいうプロモーターとは、発行者による事業の立ち上げや組織づくり、証券の募集・販売などに関与する立場の人や会社を指します。米国証券法(1933年証券法)の規則405(Rule 405)では、発行者の事業の設立や組織づくりを主導した者などをプロモーターと定めています。
3月の解釈指針では、「発行者」には発行者本人だけでなく、プロモーターやその関係者・代理人も含まれるとされていました。つまり、交換所がプロモーターとみなされると、発行者の仲間として扱われます。その結果、交換所の宣伝や活動が「発行者の努力」と見なされたり、扱う銘柄について発行者と同じような責任を問われたりするおそれがあります。
今回のFAQは、暗号資産の二次流通市場(発行された後のトークンを、利用者同士が売買する場)を提供する交換所がプロモーターとみなされるのは、規則405上のプロモーターの定義に当てはまる場合に限られるとしました。つまり、単に取引の場を提供しているだけでは、それだけでプロモーターとみなされるわけではないということです。取り扱う銘柄について、交換所がどこまで責任を負うのか。この線引きが明確になった点は、交換所にとって大きな意味を持ちます。
出典:CryptoSlate「SEC staff's staking-token split spotlights the exit risks behind staked ETH tokens」
● 実務上の射程:明記された範囲と対象外
FAQでは、ほかにもいくつかの判断が示されています。現在の用途や機能を宣伝するだけなら、通常は経営努力の約束にはあたりません。一方、発行者の約束を別の者が引き継いだ場合は、トークンは投資契約から切り離されません。買い戻しについては、すでに稼働しているネットワークなら、買い戻し計画の発表だけでは投資契約になりません。ただし、未稼働のネットワークで、買い戻しを保有者のリターン源として宣伝する場合は別の扱いになり得ます。
一方で、対象外となっている論点にも注意が必要です。SEC企業財務局が2025年8月に出したリキッドステーキングに関する声明では、リステーキングや、事業者がステーキングの選択を管理したり報酬を設定・保証したりする仕組みは扱っていません。また、結論は個別のケースに大きく左右されるという点も、改めて強調されています。
出典:ChainCatcher
● 関連動向:LST直接保有型ETFの審査状況
LST(リキッドステーキングトークン)を直接保有するETFの動きも続いています。VanEckは2025年10月、LidoのstETHを保有する「VanEck Lido Staked ETH ETF」のS-1登録届出書をSECに提出しました。欧州では、WisdomTreeがstETHのみを保有する「LIST」を、ドイツ取引所Xetra、スイスSIX、ユーロネクストに上場しています。
なぜLSTを保有する設計が注目されるのでしょうか。stETHは二次市場でETHと交換できるため、解約に備えて待機資金を残しておく必要がなく、ファンドを100%ステーキングに回せるからです。前号で取り上げたETHBが70〜95%のステーキング比率で流動性スリーブを持つ設計だったのとは対照的です。今回のFAQで受領証トークンの分類の考え方が示されたことで、こうした商品の審査にどう影響するかが今後の焦点になります。
出典:Blockworks「VanEck files for first Lido staked ETH ETF」
出典:ETF Express「WisdomTree launches fully staked ETH ETP: LIST」
出典:Lido「The Blueprint for Implementing Liquid Staking for ETH ETFs」
◇ まとめ
- 分類の確定: ステーキング関連トークンについて、「証券ではない」という否定の整理から一歩進み、受領証トークンは「デジタルツール」、プロトコル型のリキッドステーキングのトークンは「デジタル商品」にあたり得るという、具体的な分類の考え方が示されました。
- 受領証の要件: 受領証と認められる軸は、預かり資産を流用しないことと、受領証そのものが上乗せの利益を生まないことの2点です。預かり資産の管理方法や、報酬について顧客にどう説明するかが、サービス設計の段階から問われることになります。
- 法的拘束力のない見解という位置づけ: 今回のFAQは、SECの委員会としての公式判断ではなく企業財務局の見解であり、法的な拘束力はありません。判断も引き続き個別のケースに委ねられます。Clarity Actの審議が止まっているなか、こうした見解が実務の目安としてどこまで定着するかを、引き続き注視する必要があります。
◇ Next Finance Tech の取り組み
弊社では、ステーキングをめぐる米国の規制動向を、受領証トークンの分類や預かり資産の管理といった実務の観点から継続的に注視しています。今回のFAQで示された「預かり資産を流用しないこと」「受領証そのものが上乗せの利益を生まないこと」という受領証の考え方は、カストディやステーキングサービスの設計を考えるうえで一つの参考になると考えています。ステーキング関連の制度動向のみならず、各種資産の運用動向などについて、お気軽にご相談ください。